APT margin 부동산 뉴스
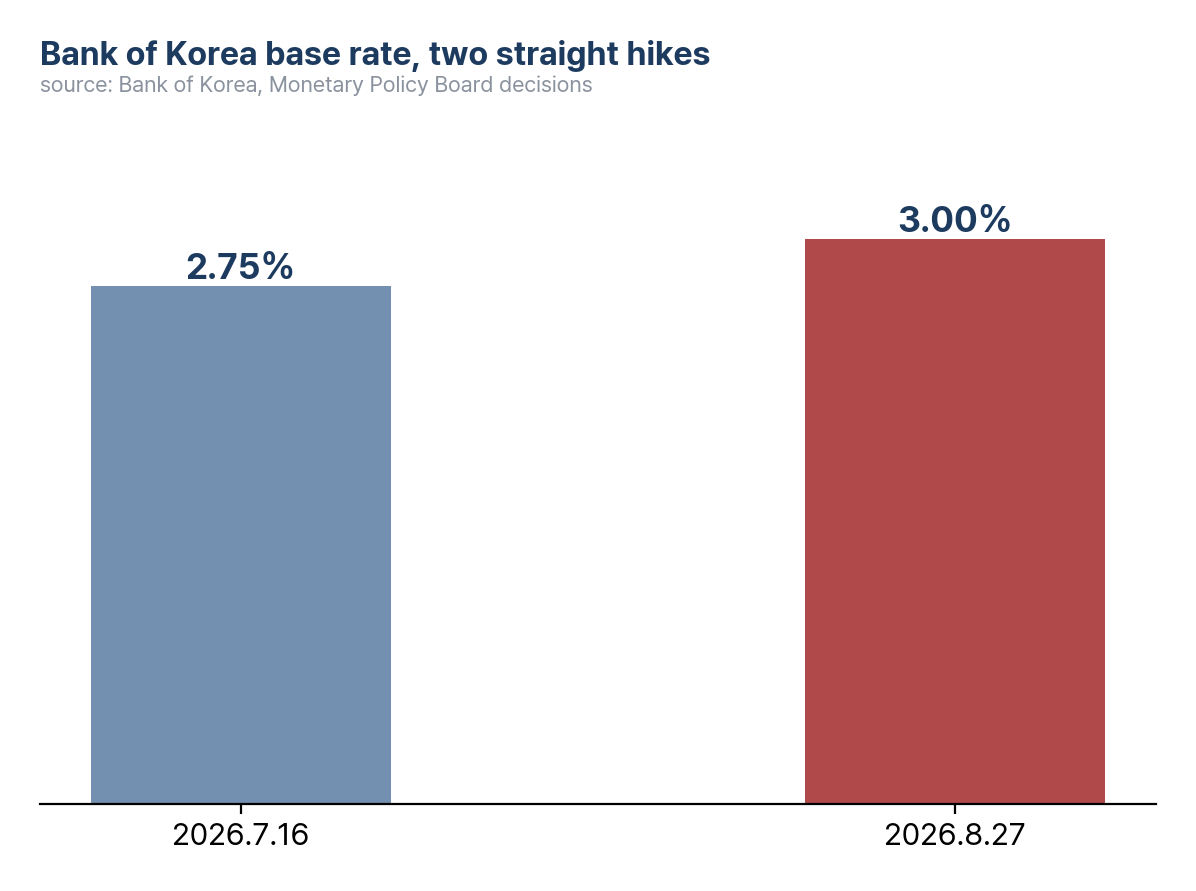
기준금리 3.00%, 2회 연속 인상으로 1년 9개월 만에 3%대다
APT margin 뉴스 커버. 텍스트 정리 카드입니다.
지난 7월 만장일치로 올렸던 기준금리를 한국은행이 한 달 반 만에 또 올렸습니다. 금융통화위원회는 8월 27일 기준금리를 2.75%에서 3.00%로 0.25%포인트 인상했습니다. 2회 연속 인상이고, 3%대 기준금리는 1년 9개월 만입니다. 이번에는 7월과 달리 위원 7명 중 6명만 인상에 찬성했고 1명은 동결 의견을 냈습니다. 같은 날 한국은행은 올해 성장률 전망치도 2.6%에서 3.3%로 크게 올렸습니다.
결정 내용부터 봅니다
기준금리는 2.75%에서 3.00%로 0.25%포인트 올랐습니다. 7월 16일 2.75%로 올린 지 한 달 반 만의 추가 인상입니다.
금융통화위원회의 의결은 위원 7명 중 6명이 인상에 찬성하고 1명이 동결 소수의견을 낸 결과입니다. 7월 인상이 만장일치였던 것과는 다른 결의 결정입니다.
한국은행은 이번 결정 배경으로 수출 호조와 내수 회복에 따른 예상보다 높은 성장세, 그리고 상당 기간 목표 수준을 웃돌 것으로 보이는 물가상승률을 들었습니다.
같은 날 함께 발표된 경제전망에서 2026년 GDP 성장률 전망치는 기존 2.6%에서 3.3%로 상향 조정됐습니다. 금리 인상과 성장률 상향이 한꺼번에 나온 결정입니다.
왜 두 달 만에 또 올렸는지
7월 인상 이후에도 물가 오름세가 뚜렷이 꺾이지 않은 것이 이번 결정의 배경으로 꼽힙니다. 한국은행은 물가 오름세 확산을 선제적으로 대응하기 위한 결정이라고 설명했습니다.
성장률 전망이 2.6%에서 3.3%로 크게 올라간 것도 금리 인상의 명분이 됩니다. 경기가 예상보다 좋다면 금리를 올려도 경제에 주는 충격이 상대적으로 작다는 판단이 깔려 있습니다.
서울 아파트값의 꾸준한 상승세와 가계대출 흐름도 통화당국이 주시하는 변수로 꼽힙니다. 자산가격 상승이 물가와 금융안정에 주는 부담을 줄이려는 목적도 있을 수 있습니다.
1명의 동결 소수의견은 두 달 연속 인상이 경기에 줄 수 있는 부담을 우려한 것으로 해석할 수 있습니다. 위원들 사이에서도 속도에 대한 온도차가 있다는 뜻입니다.
1년 9개월 만의 3%대가 갖는 의미
3%대 기준금리는 차주들이 체감하는 대출 금리에 그대로 전가됩니다. 주택담보대출 금리가 이미 2년 8개월 만의 최고치를 기록한 상황에서 추가 상승 압력이 생긴 셈입니다.
2회 연속 인상이라는 속도는 한국은행이 물가와 자산시장을 가볍게 보지 않는다는 신호로 읽힙니다. 다음 결정에서 또 올릴지, 아니면 숨 고르기에 들어갈지는 다음 물가와 성장 지표에 달려 있습니다.
성장률 전망 상향과 금리 인상이 동시에 나온 것은 경기가 과열에 가깝다는 한국은행의 판단을 보여줍니다. 성장이 받쳐 주는 한 금리 인상 기조는 당분간 이어질 가능성이 있습니다.
다만 금리가 오를수록 부동산 시장에서는 매수 심리가 위축되는 쪽으로 작용하는 것이 일반적입니다. 상반된 방향의 힘이 동시에 작용하는 국면입니다.
청약 독자에게는 이런 계산입니다
청약 당첨 후 잔금대출을 계획하는 분이라면 금리 3%대를 전제로 자금 계획을 다시 짜 보는 편이 안전합니다. 분양 시점과 입주 시점의 금리가 다시 한번 벌어질 가능성이 커졌습니다.
대출을 끼고 매수나 청약에 나서는 모든 수요자에게 이번 인상은 이자 부담 증가로 직결됩니다. 특히 변동금리로 대출받은 경우 상환액이 바로 늘어날 수 있습니다.
다만 금리 인상이 집값 상승세를 바로 꺾는 것은 아닙니다. 서울처럼 공급이 부족한 지역은 금리 부담에도 상승이 이어질 수 있어, 지역별로 반응이 다르게 나타날 수 있습니다.
다음으로 볼 것은 다음 금융통화위원회에서 추가 인상이 있는지, 그리고 이번 인상이 가계대출 증가세에 실제로 제동을 거는지입니다.
여기까지가 오늘의 계산입니다. APT margin.