APT margin 부동산 뉴스
부동산업 대출금 336조원, 반년 새 10조원 넘게 늘었다
APT margin 뉴스 커버. 텍스트 정리 카드입니다.
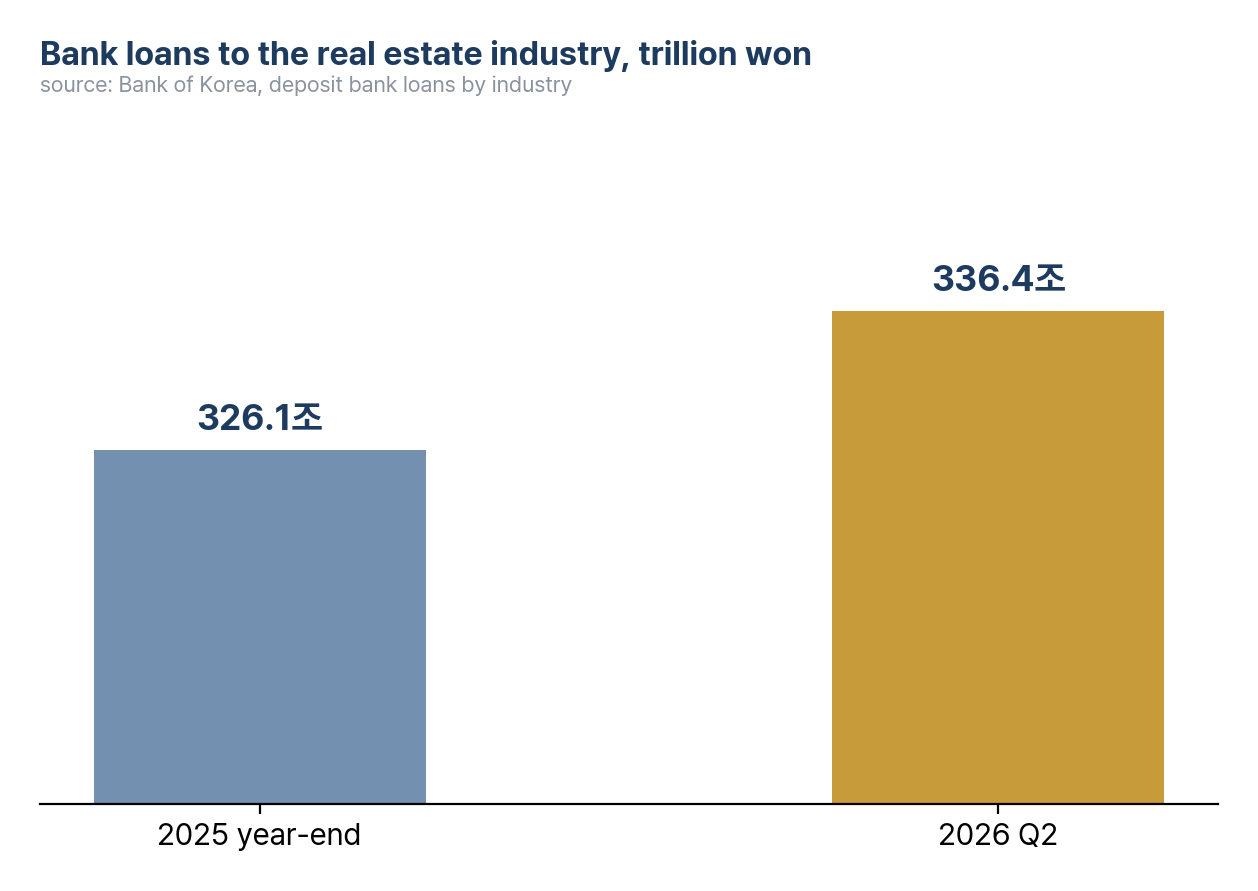
가계가 빌리는 돈 말고, 부동산업이라는 산업 자체에 흘러간 돈도 계속 늘고 있습니다. 한국은행이 낸 2026년 2분기 예금은행 산업별 대출금 통계에서 부동산업 대출금은 336조 3,573억원으로 집계됐습니다. 2025년 말 326조 822억원과 비교하면 반년 만에 10조 2,751억원 늘어난 규모입니다. 이 돈은 가계가 집을 사려고 빌린 돈이 아니라, 시행사나 건설사 같은 부동산업종 법인이 빌린 기업대출이라는 점을 분명히 짚어 둘 필요가 있습니다.
숫자부터 정리합니다
2026년 2분기 말 예금은행의 부동산업 대출금은 336조 3,573억원입니다. 2025년 말 326조 822억원보다 10조 2,751억원 늘었습니다.
이 통계는 한국은행이 분기마다 내는 예금은행 산업별 대출금 자료에서 나온 수치입니다. 가계대출 통계와는 집계 체계 자체가 다릅니다.
2분기 들어 증가 속도가 빨라졌습니다. 2025년 말 326조 822억원이던 잔액이 올해 1분기 말 328조 4,843억원으로 2조 4,021억원 늘었고, 2분기에는 7조 8,730억원이 더 늘었습니다.
연체율도 함께 오르고 있습니다. 2분기 말 기준 부동산업과 임대업 연체율은 신한은행 0.42%, 우리은행 0.62%, 하나은행 0.57%입니다. 기업은행의 중소 부동산업과 임대업 연체율은 1.54%로 전분기보다 0.26%포인트 올라 2012년 3분기 이후 가장 높습니다.
가계대출과 어떻게 다른가
이 사이트가 다뤄 온 8월 가계대출 통계는 개인이 집을 사거나 전세를 얻기 위해 빌린 돈입니다. 반면 이번 부동산업 대출금은 시행사, 시공사, 부동산 임대업체 같은 법인이 사업을 위해 빌린 기업대출입니다.
두 통계를 섞어서 보면 부동산 관련 대출 전체 규모를 오해하기 쉽습니다. 가계의 주택 수요에 따른 대출과 산업으로서의 부동산업에 들어가는 자금은 성격이 다른 돈입니다.
부동산업 대출금이 늘어난다는 것은 PF 사업장을 포함한 개발 사업에 돈이 흘러들어가고 있다는 뜻으로 해석할 수 있습니다. 공급을 늘리려면 이 돈의 흐름이 필요하다는 점에서, 8.13 대책 이후의 PF 보증 확대와 같은 방향의 움직임으로 볼 수 있습니다.
다만 대출이 늘어난다고 해서 그 돈이 전부 순조롭게 돌아가는 사업장으로 가는 것은 아닙니다. 일시적 유동성 어려움을 겪는 사업장에 추가로 들어가는 돈도 섞여 있을 수 있습니다.
10조원 증가가 말해 주는 것
반년 만에 10조 2,751억원이라는 증가폭은 작지 않은 규모입니다. 정부가 공급 확대를 밀어붙이는 시기와 맞물려, 부동산업계 전반의 자금 수요가 늘어나고 있다는 신호로 읽을 수 있습니다.
이 사이트가 다룬 9월 10일 금융위원장의 김포 풍무 현장 방문에서도 주택금융공사의 PF보증 목표가 6조원에서 9조원으로 올랐다는 내용이 있었습니다. 이번 통계는 그 목표 상향이 실제 대출 잔액 증가로 이어지고 있을 가능성을 보여줍니다.
다만 대출이 늘어나는 속도와 실제 착공, 분양으로 이어지는 속도는 다를 수 있습니다. 돈이 들어갔다고 바로 집이 지어지는 것은 아니기 때문에, 이 통계만으로 공급 속도를 단정하기는 이릅니다.
기업은행의 중소 부동산업 연체율이 2012년 3분기 이후 최고치를 찍었다는 것은, 늘어난 대출 중 일부가 이미 부실 위험을 안고 있다는 뜻이기도 합니다. 대출 증가와 연체율 상승이 같은 분기에 함께 나타나고 있습니다.
청약 독자에게는 이런 계산입니다
부동산업 대출금이 늘어난다는 것은 간접적으로 공급 파이프라인에 자금이 흘러들어가고 있다는 신호입니다. 장기적으로는 분양 물량 증가에 긍정적인 변수가 될 수 있습니다.
다만 이 돈이 가계의 주택담보대출이나 전세자금대출과는 무관하다는 점을 혼동하지 않아야 합니다. 개인의 대출 한도나 금리에 직접 영향을 주는 통계가 아닙니다.
기업은행 중소 부동산업 연체율이 역대급으로 오른 것은 PF 사업장의 건전성을 가늠하는 신호입니다. 특정 사업장의 분양을 기다리는 분이라면 해당 시행사나 시공사의 재무 상태를 함께 확인해 두는 것이 안전합니다.
다음으로 볼 것은 3분기 통계에서 부동산업 대출금이 계속 늘어나는지, 그리고 연체율이 실제로 어느 수준인지입니다.
여기까지가 오늘의 계산입니다. APT margin.